

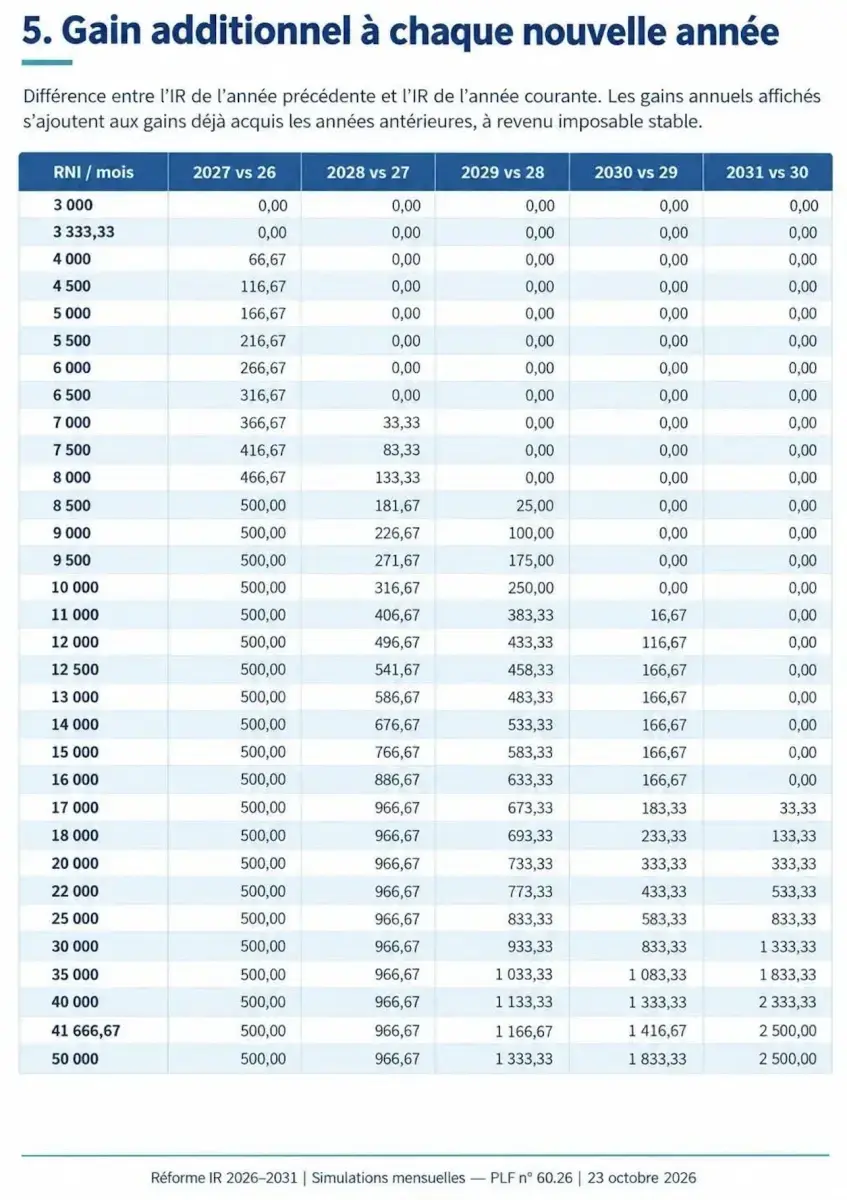
بعد التطرق في مقال سابق إلى أبرز ملامح الإصلاح المرتقب للضريبة على الدخل بالمغرب، دون الخوض في الأرقام التفصيلية، تكشف المعطيات التوضيحية المرتبطة بهذا الإجراء عن حجم المكاسب المالية الشهرية التي يمكن أن يحققها الموظفون والأجراء خلال الفترة الممتدة من 2027 إلى 2031، وفق مستويات دخلهم الصافي الخاضع للضريبة.
وتبرز هذه المعطيات أن أثر الإصلاح لن يكون موحدا بالنسبة إلى جميع الأجراء، بل سيختلف بحسب مستوى الدخل، وطبيعة التعديلات الضريبية المعتمدة في كل مرحلة. كما توضح أن التخفيضات التي يتم إقرارها تدريجيا يمكن أن تنعكس على الدخل المتاح للأجراء، مع تراكم أثرها مقارنة بالوضع السابق للإصلاح، في حال استقرار الدخل الخاضع للضريبة.
وتشير الأرقام الخاصة بسنة 2027 إلى أن الأجراء الذين يبلغ دخلهم الشهري 10 آلاف درهم سيستفيدون من مكسب مالي إضافي يصل إلى 500 درهم شهريا. كما يُرتقب أن يبلغ هذا المكسب نحو 316.67 درهما بالنسبة إلى دخل شهري قدره 5 آلاف درهم، مقابل 466.67 درهما لمن يصل دخلهم إلى 8 آلاف درهم، وفق المحاكاة الواردة في الجدول التوضيحي.
ولا تقتصر آثار الإصلاح على هذه المرحلة، إذ تمتد إلى السنوات اللاحقة من خلال تعديلات تدريجية يُنتظر أن تؤثر في حجم التخفيض الضريبي المستفيد منه كل مستوى من مستويات الدخل. وتكشف الأرقام أن قيمة المكاسب الإضافية تختلف من سنة إلى أخرى، تبعا للفئة المعنية ومراحل تنزيل الإصلاح.
وبالنسبة إلى الأجراء الذين يبلغ دخلهم الشهري 10 آلاف درهم، تُظهر المعطيات أن المكسب الإضافي المحدد لسنة 2028 يصل إلى 316.67 درهما، قبل أن يبلغ 250 درهما سنة 2029، فيما تسجل المحاكاة صفرا خلال سنتي 2030 و2031، في ما يتعلق بالمكاسب الإضافية السنوية المعروضة.
أما بالنسبة إلى أصحاب الدخول الشهرية التي تصل إلى 20 ألف درهم، فتشير الأرقام إلى مكاسب إضافية تبلغ 966.67 درهما سنة 2028، و733.33 درهما سنة 2029، ثم 333.33 درهما في كل من سنتي 2030 و2031. وبحسب الجدول، يصل مجموع المكاسب الشهرية المتراكمة مقارنة بالوضع السابق للإصلاح إلى نحو 2866.66 درهما.
وتسلط هذه الأرقام الضوء على أهمية التمييز بين المكسب الإضافي المسجل خلال سنة معينة، ومجموع التخفيضات المتراكمة منذ بداية تنزيل الإصلاح، إذ لا يعكس الرقمان الأثر المالي نفسه. كما تبقى النتائج مرتبطة بالافتراضات المعتمدة في المحاكاة، ولا سيما استقرار الدخل الخاضع للضريبة.
ويأتي هذا التوجه في إطار مراجعة نظام الضريبة على الدخل بالمغرب، من خلال توسيع نطاق الإعفاءات ومراجعة الشرائح والمعدلات الضريبية، بهدف تخفيف العبء الجبائي عن فئات واسعة من الأجراء وتحسين قدرتهم الشرائية.
ومن بين أبرز التدابير المرتبطة بالإصلاح، رفع سقف الدخل السنوي الصافي المعفى من الضريبة على الدخل إلى 60 ألف درهم، أي ما يعادل 5 آلاف درهم شهريا من الدخل الصافي الخاضع للضريبة، وفق المعطيات الواردة في العرض التوضيحي.
وبذلك، تتيح الأرقام الجديدة قراءة أكثر تفصيلا للأثر المالي المنتظر للإصلاح، بعدما انصب المقال السابق على تقديم الخطوط العامة للتعديلات المرتقبة، دون عرض المحاكاة الرقمية للمكاسب بحسب مستويات الدخل والسنوات المعنية.


